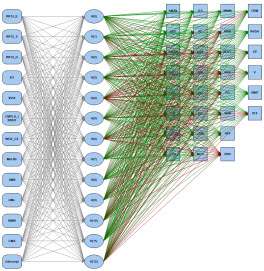
Multi-Target Radial Basis function Networks
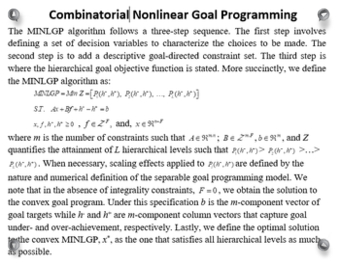
Municipal Bond High Frequency Trade Data
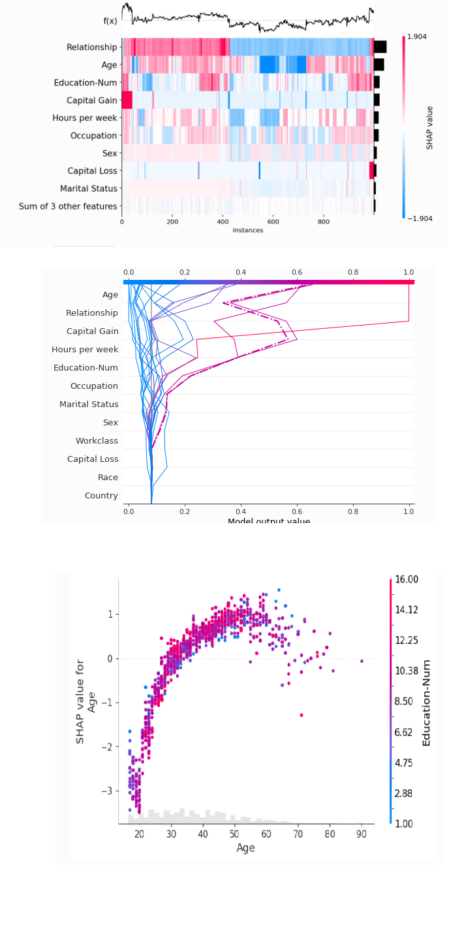
Shapley XAI Charts
Methods & Models
Core approaches
- Multi-target AI prediction of asset returns under sustainability.
- Explainable AI (XAI)
- Multiobjective portfolio optimization with nonlinear constraints.
- Regime-switching and ML ensembles for portfolio volatility measurement.
- Backtesting with walk-forward validation and nested cross-validation.
Assumptions & diagnostics
- Stationarity checks and heteroskedasticity tests.
- Robustness via explainable AI, resampling, and stress scenarios.
Benchmarks
- Baselines: The NKD RBFN Asset Prediction Model; Enhanced efficient set; CAPM, GARCH(1,1), naive and local sustainability models.
- Comparative: RBFN/Lasso/RF/, Heston variants, risk-parity, and CVaR optimization.
- Quantilytix, South Africa's FinTech AI models.
Datasets & Code
Open and controlled-access resources supporting the results.
Market data: Equity/option prices (public), vendor-sourced high-frequency (restricted).
Risk factors: NKD-ESG, NKD S. Africa ESG, NKD-Complexity, Fama–French, macro indicators (public).
Derived datasets: Feature matrices, labels, and engineered signals with documentation.
Access
• WinORS, ARMDAT web pages.
• Restricted data: request via Contact page with affiliation and intended use.
Licensing: Software under permissive SaaS policy unless noted; data under respective provider terms.
Market data: Equity/option prices (public), vendor-sourced high-frequency (restricted).
Risk factors: NKD-ESG, NKD S. Africa ESG, NKD-Complexity, Fama–French, macro indicators (public).
Derived datasets: Feature matrices, labels, and engineered signals with documentation.
Access
• WinORS, ARMDAT web pages.
• Restricted data: request via Contact page with affiliation and intended use.
Licensing: Software under permissive SaaS policy unless noted; data under respective provider terms.
How to Cite Data
Please cite: Author, Title, Version, Year, DOI (Zenodo). Include repository URL and commit hash for code reproducibility.
Get Involved
Opportunities for students and collaborators.
Student projects: Optimizing ESG Behavioral Investment portfolios, credit-bearing and independent studies on forecasting, and more.
RA positions: data engineering, modeling, and validation tasks; Delphi/Python preferred.
Collaborations: industry and academic partners for joint studies and grant proposals.
Expectations: version control, clear documentation, and reproducible results.
Student projects: Optimizing ESG Behavioral Investment portfolios, credit-bearing and independent studies on forecasting, and more.
RA positions: data engineering, modeling, and validation tasks; Delphi/Python preferred.
Collaborations: industry and academic partners for joint studies and grant proposals.
Expectations: version control, clear documentation, and reproducible results.